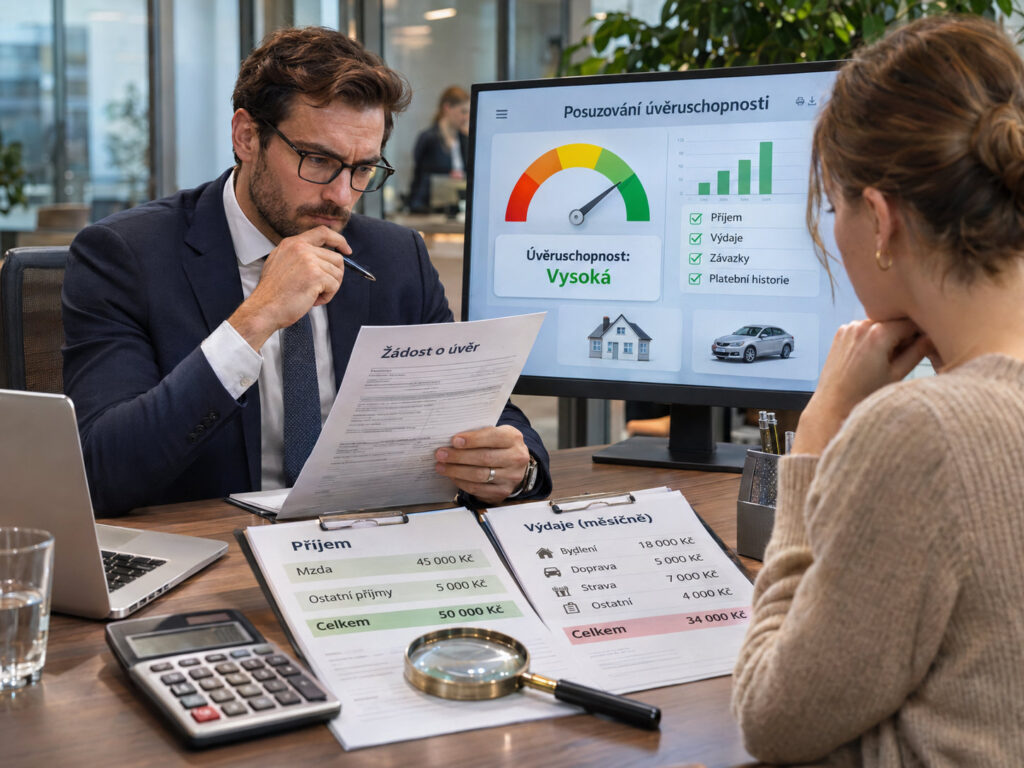
Povinnost poskytovatele spotřebitelského úvěru prověřit úvěruschopnost žadatele představuje jeden ze základních nástrojů ochrany spotřebitele před neodpovědným zadlužováním. Znamená však každé pochybení při prověřování příjmů a výdajů spotřebitele automaticky neplatnost úvěrové smlouvy? A jaký význam má skutečnost, že spotřebitel úvěr následně řádně splácel?
Povinnost posoudit úvěruschopnost spotřebitele
Podle § 86 zákona č. 257/2016 Sb., o spotřebitelském úvěru, je poskytovatel povinen před uzavřením smlouvy posoudit úvěruschopnost spotřebitele s odbornou péčí. Vychází přitom z nezbytných, spolehlivých, dostatečných a přiměřených informací, zejména o příjmech, výdajích a dosavadních závazcích spotřebitele.
Zákon v § 87 spojuje s porušením této povinnosti závažné právní následky včetně možné neplatnosti úvěrové smlouvy. Spotřebitel pak vrací poskytnutou jistinu v době přiměřené svým možnostem, nikoli sjednané úroky a další náklady úvěru. Ne každé pochybení při prověřování úvěruschopnosti však musí automaticky znamenat neplatnost smlouvy.
Nejvyšší soud: důležitá je i skutečná schopnost splácet
Významným rozhodnutím je rozsudek Nejvyššího soudu ze dne 27. 9. 2023, sp. zn. 33 Cdo 1819/2023. Spotřebiteli byl poskytnut úvěr ve výši 18 000 Kč se 14 měsíčními splátkami po 2 390 Kč. Poskytovatel ověřil jeho příjmy, nikoli však dostatečně výdaje. Nižší soudy dospěly k závěru o neplatnosti smlouvy, přestože spotřebitel úvěr v plném rozsahu splatil.
Nejvyšší soud jejich rozhodnutí zrušil a uvedl: „Pro závěr, zda smlouva o spotřebitelském úvěru je smlouvou neplatnou, nepostačuje jen samo zjištění, že poskytovatel řádně neposoudil úvěruschopnost spotřebitele.“
Podle Nejvyššího soudu nelze přehlížet materiální stránku věci, tedy zda byl spotřebitel skutečně schopen úvěr splácet. Významné bylo i to, že měsíční splátka představovala přibližně 16 % jeho příjmu a úvěr byl skutečně splacen.
Novější rozhodnutí: význam dlouhodobého splácení
Na tyto závěry navazuje usnesení Nejvyššího soudu ze dne 24. 6. 2026, sp. zn. 33 Cdo 991/2026. Věc se týkala konsolidačního úvěru ve výši 350 000 Kč. Konsolidací se spotřebiteli snížily měsíční splátky z 6 541 Kč na 4 605 Kč. Úvěr následně téměř šest let řádně splácel, než se dostal do prodlení.
Nejvyšší soud k průběhu splácení výslovně uvedl: „Tomu odpovídá zjištění, že žalovaný úvěr dlouho (po dobu téměř šesti let) řádně splácel.“
V souhrnu dalších okolností, především informací o majetkových poměrech spotřebitele, soud akceptoval závěr o dostatečném posouzení úvěruschopnosti. Významné je, že spotřebitel úvěr zcela nesplatil. Jeho předchozí dlouhodobé bezproblémové splácení však zůstalo relevantní okolností.
Může následné splácení napravit nedostatky při prověřování?
Z obou rozhodnutí rozhodně nevyplývá, že poskytovatel nemusí před uzavřením smlouvy řádně prověřit úvěruschopnost. Povinnost podle § 86 zákona nadále trvá. Skutečný průběh splácení však může sloužit jako důkaz ekonomických možností spotřebitele při posuzování právních následků případného pochybení.
Jestliže spotřebitel například prokazatelně dosahoval příjmu přesahujícího desetinásobek měsíční splátky a uhradil deset ze čtrnácti sjednaných splátek, jde o okolnosti, které mají být zohledněny. Samy o sobě nicméně nestačí. Je třeba posoudit i jeho ostatní závazky, nezbytné životní náklady a důvody, proč případně později přestal splácet.
Podstatné je rozlišit, zda spotřebitel nebyl schopen úvěr splácet již při jeho poskytnutí, nebo zda se dostal do platebních problémů až následkem pozdější změny poměrů, například ztráty zaměstnání.
Závěr
Při posuzování případné neplatnosti smlouvy o spotřebitelském úvěru nelze vždy setrvat pouze u formálního hodnocení způsobu, jakým poskytovatel ověřoval příjmy a výdaje žadatele. Podle uvedené judikatury může mít význam také skutečná, dlouhodobě prokázaná schopnost spotřebitele sjednané splátky hradit. Každý případ ovšem vyžaduje individuální posouzení všech okolností.
Související judikatura:
NS ČR, rozsudek ze dne 27. 9. 2023, sp. zn. 33 Cdo 1819/2023
NS ČR, usnesení ze dne 24. 6. 2026, sp. zn. 33 Cdo 991/2026
JUDr. Petr Kazda, advokát